 Mit Google fortfahren
Geldanlage und Versicherung einfach beurteilen
Wie beurteilst du Geldanlagen und Versicherungen? Prüfe, ob sie zu deinem Ziel, deiner finanziellen Lage und deinem Schutzbedarf passen. Bei Geldanlagen vergleichst du Ertrag, Sicherheit, Verfügbarkeit und Kosten. Versicherungen können vor großen finanziellen Schäden schützen; manche verbinden diesen Schutz mit dem Sparen.
Hake ab, was du schon kannst — und komm am Ende hierher zurück!
Was kommt vor der Geldanlage?
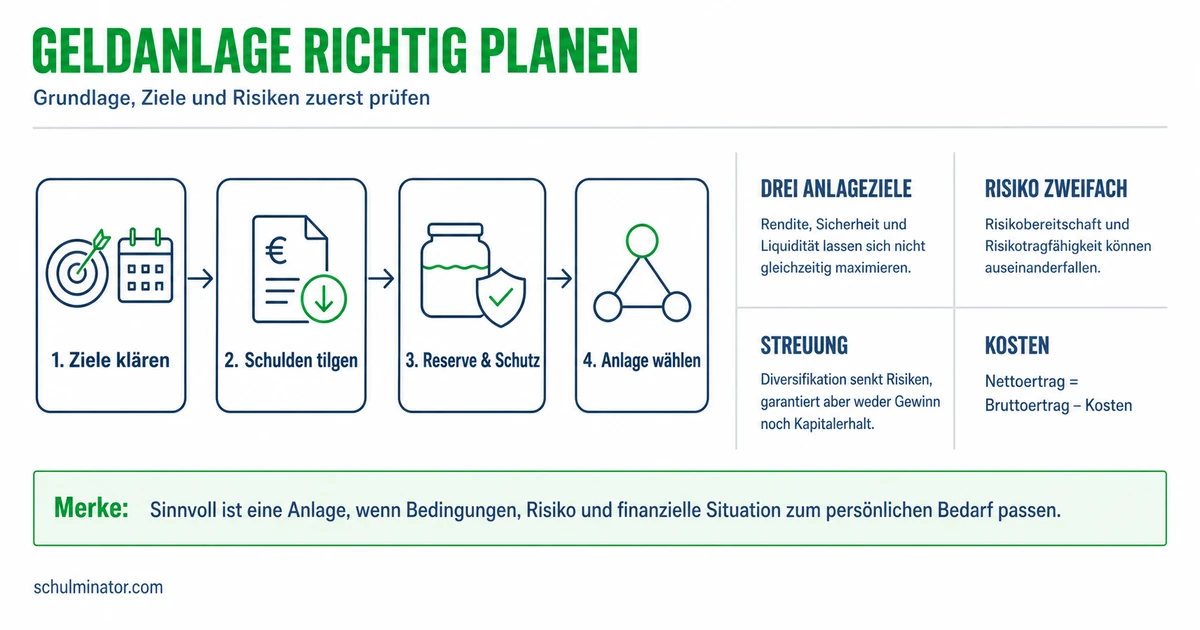
Stell dir vor, du möchtest regelmäßig sparen. Ein Produktvergleich ist noch nicht dein erster Schritt. Zunächst brauchst du eine tragfähige finanzielle Grundlage.
- Ziel festlegen: Wofür sparst du, wann brauchst du das Geld und muss es zwischendurch verfügbar sein?
- Schulden prüfen: Kreditzinsen sind gewöhnlich höher als die Erträge einer gleich sicheren Anlage. Deshalb ist Tilgen meist vorteilhafter.
- Notreserve bilden: Eine schnell verfügbare Rücklage hilft, unerwartete Ausgaben ohne neue Schulden zu bezahlen. Wie viel du brauchst, hängt von deinen notwendigen Ausgaben, möglichen Reparaturen und der Sicherheit deiner Einnahmen ab.
- Existenzielle Risiken absichern: Das sind Risiken, deren finanzielle Folgen deine Lebensgrundlage gefährden können. Dazu gehören hohe Schadenersatzforderungen oder der Verlust des Einkommens durch Berufsunfähigkeit. Welcher Schutz nötig ist, hängt von deiner Lebenslage ab.
- Erst dann anlegen: Nun kannst du passende Formen der Geldanlage vergleichen.
Eine gute Geldanlage beginnt nicht mit einem Produktnamen, sondern mit Ziel, Zeitraum, Reserve und Schutzbedarf.
Warum gibt es nicht die perfekte Geldanlage?
Drei Ziele stehen in einem Spannungsverhältnis: Rendite, Sicherheit und Liquidität.
Rendite
Die Rendite beschreibt das Ergebnis einer Anlage im Verhältnis zum eingesetzten Geld, meist in Prozent für einen bestimmten Zeitraum. Einnahmen können Zinsen oder Ausschüttungen sein, also ausgezahlte Erträge. Auch Kursgewinne und Kursverluste verändern das Ergebnis.
Sicherheit
Sicherheit bedeutet hier, wie verlässlich das eingesetzte Kapital nominal, also als Geldbetrag, erhalten bleibt. Durch Inflation – einen Anstieg des allgemeinen Preisniveaus – kann derselbe Betrag trotzdem weniger kaufen: Seine Kaufkraft sinkt.
Liquidität
Liquidität beschreibt, wie schnell und unter welchen Bedingungen du über dein Geld verfügen kannst.
Eine Anlage kann nicht alle drei Ziele gleichzeitig maximieren. Tagesgeld auf einem Bankkonto ist gewöhnlich schnell verfügbar und im Rahmen der geltenden Einlagensicherung geschützt. Diese sichert Bankguthaben bei einer Zahlungsunfähigkeit der Bank nach festgelegten Bedingungen ab. Die Zinsen können sich ändern. Aktien sind Anteile an Unternehmen: Sie bieten höhere langfristige Renditechancen, können aber erheblich an Wert verlieren. Festgeld ist für einen vereinbarten Zeitraum zu einem vereinbarten Zinssatz angelegt und normalerweise bis zum Laufzeitende gebunden.
Du brauchst Geld in wenigen Monaten für eine fest geplante Anschaffung. Eine stark schwankende Anlage passt schlecht, selbst wenn ihre langfristige Renditechance hoch ist. Die kurze Laufzeit und der feste Auszahlungstermin machen Liquidität und nominale Sicherheit besonders wichtig.
Welches Risiko passt zu dir?
Risikobereitschaft und Risikotragfähigkeit sind nicht dasselbe.
Risikobereitschaft
Risikobereitschaft beschreibt dein Wollen: Wie ruhig bleibst du, wenn der Wert einer Anlage vorübergehend deutlich fällt?
Risikotragfähigkeit
Risikotragfähigkeit beschreibt dein finanzielles Können: Kannst du einen Verlust oder eine lange Schwächephase verkraften, ohne notwendige Ausgaben zu gefährden oder Anlagen ungünstig verkaufen zu müssen?
Du kannst schwankungsbereit sein und trotzdem wenig Risiko tragen können. Das ist etwa möglich, wenn dein Einkommen unsicher ist oder du das angelegte Geld bald benötigst. Umgekehrt kann eine finanziell stabile Person Schwankungen tragen, sie aber persönlich nicht akzeptieren.
Ein längerer Anlagehorizont, also eine längere geplante Anlagedauer, schafft mehr Zeit, zwischenzeitliche Kursverluste auszusitzen. Er beseitigt das Risiko jedoch nicht. Historische Erholungen sind keine Garantie für die Zukunft.
Wie helfen Streuung und niedrige Kosten?
Diversifikation bedeutet, Geld gezielt auf unterschiedliche Unternehmen, Branchen, Regionen oder Anlageklassen zu verteilen. Anlageklassen sind Gruppen ähnlicher Anlagen, etwa Aktien, Geldforderungen und Immobilien. Mehrere Produkte allein ergeben noch keine breite Streuung: Tagesgeld und Festgeld sind beispielsweise beides Geldforderungen gegen Banken. Eine Verteilung auf verschiedene Banken kann einzelne Risiken senken, schützt aber nicht vor allen gemeinsamen Risiken, etwa Kaufkraftverlust durch Inflation.
Ein Aktienfonds bündelt Geld vieler Anleger und kauft damit Aktien. Ein weltweit breit investierender Aktienfonds verteilt das unternehmensbezogene Risiko breiter als eine einzelne Aktie. Eine zusätzliche Zinsanlage kann die Schwankungen des gesamten Vermögens weiter verändern. Die Streuung senkt Risiken, garantiert aber weder Gewinn noch Kapitalerhalt.
Vereinbarte Kosten belasten das Ergebnis auch dann, wenn Gewinne ausbleiben. Vergleiche einmalige und laufende Kosten sowie Provisionen, also Vergütungen für die Vermittlung. Vereinfacht und ohne Steuern gilt:
Nettoertrag = Bruttoertrag − Kosten
Eine Musteranlage erzielt 4 % Bruttorendite. Ihre Kosten betragen 5 % des angelegten Betrags. Die Prozentwerte beziehen sich in dieser vereinfachten Rechnung auf denselben Anlagebetrag; deshalb kannst du sie direkt voneinander abziehen.
4 % − 5 % = −1 %
Die Rendite nach Kosten beträgt −1 %. Trotz positivem Bruttoertrag entsteht nach Kosten ein Verlust.
Welche Aufgabe hat eine Versicherung?
Bei einer Versicherung zahlst du einen Beitrag. Dafür leistet der Versicherer, wenn ein vereinbarter Versicherungsfall eintritt. Welche Fälle und Beträge abgedeckt sind, steht im Vertrag. Eine Risikoabsicherung soll vor allem finanzielle Folgen auffangen, die du nicht selbst tragen könntest. Ihr Hauptziel unterscheidet sich damit vom Vermögensaufbau durch Geldanlage.
Versicherungsprodukte können außerdem Geldanlage und zugesagte Leistungen verbinden: etwa eine lebenslange Rente oder Hinterbliebenenschutz, also eine Zahlung an Angehörige beim Tod der versicherten Person. Diese Bündelung macht einen Vertrag nicht automatisch gut oder schlecht. Sie macht den Vergleich aber anspruchsvoller.
Prüfe bei einer Versicherungsanlage besonders:
- Welches konkrete Ziel erfüllt der Vertrag?
- Welcher Teil ist garantiert, und was bedeutet die Garantie genau?
- Welche Verluste oder Schwankungen sind möglich?
- Wann und zu welchen Bedingungen ist das Geld verfügbar?
- Welche einmaligen und laufenden Kosten entstehen?
- Was geschieht bei Kündigung oder Teilentnahme?
- Welche Schäden oder Ereignisse sind versichert, welche ausgeschlossen, und reicht die vereinbarte Leistung?
- Unter welchen Bedingungen gelten Aussagen zu Steuern oder Rendite?
Ein Vertrag kann einen Sicherheitsanteil und einen chancenorientierten Anteil verbinden. Trotzdem bleibt zu prüfen, worauf eine beworbene Verzinsung angewendet wird. Eine genannte Verzinsung von 3,05 % bezog sich beispielsweise nur auf das Sicherheitskapital, galt vor Kosten, nur für das erste Versicherungsjahr und nur bei Versicherungsbeginn in einem festgelegten Zeitraum des Jahres 2026. Sie beschrieb nicht die Rendite des gesamten Vertrags.
Wie beurteilst du einen Musterfall?
Modellbeispiel Sabrina: Ihr monatliches Nettoeinkommen beträgt 3.000 €, also das Einkommen nach Steuern und Sozialabgaben. Sie spart im Modell 20 % davon und teilt die Sparrate im Verhältnis 60 % Aktien zu 40 % Zinsanlagen auf. Zinsanlagen sind hier Anlagen wie Tagesgeld oder Festgeld. Berechne die Sparrate und beide Anteile.
1. Sparrate berechnen
3.000 € × 20 % = 600 €
2. Aktienanteil berechnen
600 € × 60 % = 360 €
3. Zinsanteil berechnen
600 € × 40 % = 240 €
4. Ergebnis prüfen
360 € + 240 € = 600 €. Die gesamte Sparrate ist verteilt.
Die Sparquote ist der Anteil des Einkommens, der gespart wird. Die Rechnung zeigt nur die Umsetzung des Modells. Sie beweist nicht, dass 20 % Sparquote oder eine Aufteilung von 60 zu 40 für Sabrina persönlich passend sind. Dafür müssten Ziel, Reserve, Schulden, Laufzeit, Risikotragfähigkeit und Kosten bekannt sein.
So gelangst du zu einem begründeten Urteil:
- Ziel und Laufzeit prüfen: Wann wird das Geld benötigt?
- Finanzielle Grundlage prüfen: Bestehen teure Schulden und eine ausreichende Reserve?
- Risiko prüfen: Welche Verluste sind psychologisch und finanziell tragbar?
- Streuung prüfen: Werden Risiken tatsächlich über Unternehmen, Regionen oder Anlageklassen verteilt?
- Kosten und Bedingungen prüfen: Welche sicheren Abzüge und Bindungen bestehen?
- Informationslage prüfen: Sind Renditeangaben Annahmen, historische Werte oder Garantien?
- Versicherungsteil prüfen: Welches existenzielle Risiko wird abgesichert, und wird diese Leistung benötigt?
Eine Modellquote ist eine Orientierung, keine persönliche Empfehlung. Ein Urteil ist erst begründet, wenn Ziel, Laufzeit, Risiko, Kosten, Verfügbarkeit und Schutzbedarf zusammenpassen.
Prüfe Ziele und Verträge etwa einmal im Jahr und bei wichtigen Veränderungen deiner Lebenslage erneut. Eine Kontrolle bedeutet nicht, dass du jedes Mal Anlagen kaufen oder verkaufen musst. Häufiges Umschichten kann zusätzliche Kosten verursachen.
Karteikasten
Überlege zuerst selbst und drehe die Karte anschließend zum Prüfen um.
Alles auf einen Blick
- Geldanlage und Versicherung beurteilen
- Grundlage: Ziele, Schulden, Reserve und existenzielle Risiken
- Zielkonflikt: Rendite, Sicherheit und Liquidität
- Risiko: Bereitschaft und finanzielle Tragfähigkeit
- Streuung: verschiedene Unternehmen, Regionen und Anlageklassen
- Ergebnis: Bruttoertrag abzüglich Kosten
- Versicherungsanlage: Schutz, Garantie, Anlage und Bedingungen getrennt prüfen
- Kontrolle: jährlich sowie bei wesentlichen Lebensänderungen
Abschluss-Check
Prüfe zum Schluss deine Entscheidung in einem Satz: Die Anlage passt zum Ziel, weil …; ihr wichtigstes Risiko ist …; die Kosten und Bedingungen bedeuten …