 Mit Google fortfahren
Steuern einfach erklärt: Arten, Zweck und Wirkung
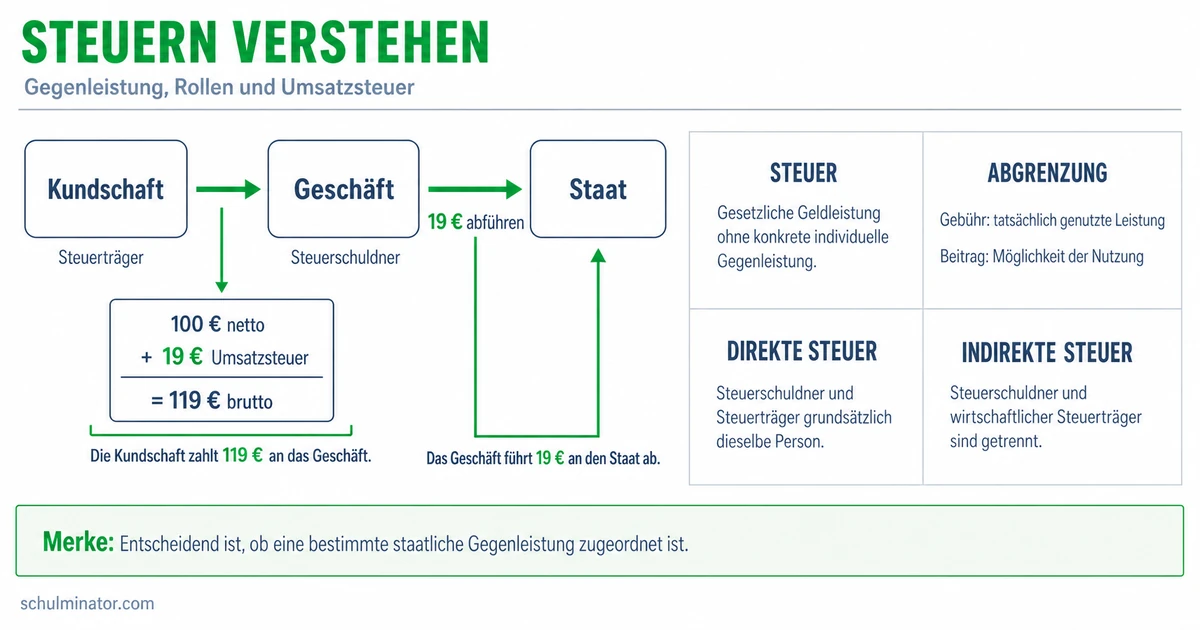
Steuern sind gesetzlich vorgeschriebene Geldleistungen ohne Anspruch auf eine konkrete staatliche Gegenleistung. Sie finanzieren gemeinsame Aufgaben und können außerdem Verhalten beeinflussen oder zur Umverteilung beitragen.
Die folgenden Erklärungen beziehen sich auf Deutschland. Auf dieser Seite lernst du, Steuern von anderen Abgaben zu unterscheiden, direkte und indirekte Steuern zu erkennen und die progressive Einkommensteuer zu erklären.
Hake ab, was du schon kannst — und komm am Ende hierher zurück!
Was eine Steuer von anderen Abgaben unterscheidet
In einem fiktiven Alltagsbeispiel kaufst du ein Buch, beantragst einen Ausweis und hältst einen Hund. In allen drei Fällen kann Geld an den Staat fließen. Trotzdem handelt es sich nicht immer um eine Steuer.
Steuer
Eine Steuer ist eine gesetzlich auferlegte Geldleistung. Du erhältst dafür keine bestimmte staatliche Einzelleistung. Steuern fließen grundsätzlich in den allgemeinen Haushalt.
Mit Steuern finanziert der Staat Gemeinschaftsaufgaben wie Bildung, Gesundheit, Infrastruktur, soziale Leistungen sowie innere und äußere Sicherheit. Eine gezahlte Kraftfahrzeugsteuer verschafft dir aber keinen persönlichen Anspruch auf eine bestimmte Straße.
Andere Abgaben funktionieren anders:
- Eine Gebühr bezahlst du für eine tatsächlich genutzte staatliche Leistung.
- Ein Beitrag wird für die Möglichkeit erhoben, eine Einrichtung oder Leistung zu nutzen, auch wenn du sie nicht tatsächlich nutzt. Ein Beispiel sind Erschließungsbeiträge: Grundstückseigentümer beteiligen sich an den Kosten, wenn ein Baugebiet etwa mit Straßen erschlossen wird.
- Eine Steuer ist nicht an eine konkrete Gegenleistung gebunden.
Für die Ausstellung eines Dokuments verlangt eine Behörde Geld. Weil du dafür eine bestimmte Leistung erhältst, ist die Zahlung eine Gebühr. Die Hundesteuer bleibt dagegen eine Steuer: Sie ist keine Bezahlung für eine bestimmte Leistung rund um deinen Hund.
Frage nach der Gegenleistung: Gibt es eine konkrete staatliche Leistung für die Zahlung, spricht das gegen eine Steuer.
Wer eine Steuer schuldet und wer sie trägt
Bei einer Steuer können zwei Rollen zusammenfallen oder auf verschiedene Personen verteilt sein.
Steuerschuldner und Steuerträger
Der Steuerschuldner ist die Person oder das Unternehmen, die oder das die Steuer rechtlich schuldet. Der Steuerträger trägt die wirtschaftliche Belastung. Wer die Steuer überweist, muss nicht selbst Steuerschuldner sein: Bei der Lohnsteuer behält der Arbeitgeber die Steuer für den Arbeitnehmer ein.
Bei einer direkten Steuer sind Steuerschuldner und Steuerträger grundsätzlich dieselbe Person. Beispiele sind Einkommensteuer und Kraftfahrzeugsteuer.
Bei einer indirekten Steuer ist vorgesehen, dass beide Rollen getrennt sind. Ein Unternehmen führt die Steuer ab, kann sie aber über den Preis an die Kundschaft weitergeben. Das wichtigste Beispiel ist die Umsatzsteuer.
Fiktives Rechenbeispiel: Ein Geschäft verkauft einer Privatperson eine Ware für 100 € netto, also ohne Umsatzsteuer. Brutto bedeutet einschließlich Umsatzsteuer. Bei einem Steuersatz von 19 % rechnest du mit dem Faktor 0,19:
$$100\,€ \cdot 0{,}19 = 19\,€$$
Der Bruttopreis beträgt damit 119 €. Das Geschäft schuldet auf diesen Verkauf 19 € Umsatzsteuer. Bei seiner Abrechnung darf es gegebenenfalls die Vorsteuer abziehen: Das ist abziehbare Umsatzsteuer, die es selbst beim betrieblichen Einkauf gezahlt hat. Ohne solchen Abzug wären die vollen 19 € abzuführen. Die kaufende Person bezahlt den Bruttopreis und trägt die wirtschaftliche Belastung.
Ob eine Steuer wirtschaftlich vollständig über den Preis weitergegeben werden kann, hängt auch von Angebot, Nachfrage und Wettbewerb ab. Das Grundmodell erklärt deshalb die Rollen, aber nicht jeden tatsächlichen Marktpreis.
Wie Einkommensteuer und Lohnsteuer zusammenhängen
Die Einkommensteuer belastet die Einkünfte natürlicher Personen, also einzelner Menschen. Dazu gehören zum Beispiel Arbeitslohn oder Einkünfte aus einer selbstständigen Tätigkeit. Besteuert wird nicht einfach jede Einnahme vollständig. Abzüge und Freibeträge führen zum zu versteuernden Einkommen, auf das der Tarif angewandt wird.
Der Grundfreibetrag schützt das Existenzminimum. Erst darüberliegende Einkommensteile werden durch den Einkommensteuertarif belastet.
Progressiver Tarif
Bei einem progressiven Tarif steigt der durchschnittliche Steueranteil mit wachsendem zu versteuerndem Einkommen. Im deutschen Einkommensteuertarif steigt in bestimmten Einkommensbereichen auch der Grenzsteuersatz: Zusätzliche Einkommensteile werden dort stärker belastet als vorherige Teile. In anderen Bereichen bleibt der Grenzsteuersatz konstant.
Dabei musst du zwei Größen unterscheiden:
- Der Grenzsteuersatz gilt für den jeweils zusätzlichen Einkommensteil.
- Der durchschnittliche Steuersatz setzt die gesamte Einkommensteuer ins Verhältnis zum gesamten zu versteuernden Einkommen.
$$\text{durchschnittlicher Steuersatz} = \frac{\text{Einkommensteuer}}{\text{zu versteuerndes Einkommen}} \cdot 100\,\%$$
Fiktiver Übungsfall nach dem Grundtarif 2026: Für eine einzeln veranlagte Person mit 28.500 € zu versteuerndem Jahreseinkommen beträgt die tarifliche Einkommensteuer 3.798 €. Sonderregeln, Steuerermäßigungen und zusätzliche Steuern bleiben unberücksichtigt. Der Steuerbetrag ist hier vorgegeben; du berechnest daraus den durchschnittlichen Steuersatz. Dazu teilst du die Steuer durch das zu versteuernde Einkommen und wandelst den Anteil in Prozent um:
$$\frac{3.798\,€}{28.500\,€} \cdot 100\,\% \approx 13{,}33\,\%$$
Der durchschnittliche Steuersatz beträgt etwa 13,33 %. Der Grenzsteuersatz des Tarifs beträgt an dieser Stelle rund 27,67 %; Rundungen der Steuer auf volle Euro bleiben bei dieser Grenzbetrachtung unberücksichtigt. Das bedeutet nicht, dass das gesamte Einkommen mit 27,67 % besteuert wird.
Die Lohnsteuer ist keine zusätzliche Steuerart. Der Arbeitgeber behält sie vom Arbeitslohn ein und überweist sie für den Arbeitnehmer. Der Arbeitnehmer bleibt dabei grundsätzlich Steuerschuldner und Steuerträger. Wird nach Jahresende eine Einkommensteuerveranlagung durchgeführt, also die Jahressteuer vom Finanzamt ermittelt, wird die einbehaltene Lohnsteuer angerechnet. Sie wirkt dann wie eine Vorauszahlung: Ein Überschuss wird erstattet, eine fehlende Summe muss nachgezahlt werden.
Ein höherer Grenzsteuersatz gilt nicht rückwirkend für das gesamte Einkommen, sondern für den jeweils zusätzlichen Einkommensteil.
Welche Aufgaben und Wirkungen Steuern haben
Steuern erfüllen mehrere Funktionen gleichzeitig.
- Der Fiskalzweck bedeutet: Der Staat erzielt Einnahmen und finanziert damit gemeinsame Aufgaben.
- Der Lenkungszweck bedeutet: Eine Steuer soll ein Verhalten verteuern oder eine Vergünstigung soll erwünschtes Verhalten fördern.
- Der Umverteilungszweck bedeutet: Die Verteilung verfügbarer Einkommen wird verändert, etwa durch eine progressive Einkommensteuer.
Die Tabaksteuer bringt dem Staat Einnahmen und soll das Rauchen verteuern. Sinkt der Tabakkonsum wegen dieser Belastung, erreicht die Steuer einen Lenkungserfolg. Gleichzeitig kann ihr Aufkommen zurückgehen. Fiskal- und Lenkungszweck können daher in Spannung stehen.
Das Leistungsfähigkeitsprinzip verlangt, dass wirtschaftlich leistungsfähigere Personen mehr beitragen. Bei vergleichbarer wirtschaftlicher Lage soll grundsätzlich die gleiche Belastung gelten. Dazu gehören auch persönliche Umstände wie Unterhaltspflichten. Der Grundfreibetrag und der progressive Einkommensteuertarif setzen dieses Prinzip um.
Deutschland ist ein föderaler Staat: Bund, Länder und Gemeinden teilen sich staatliche Aufgaben. Auch die Steuereinnahmen werden zwischen ihnen aufgeteilt:
- Bundessteuern stehen dem Bund zu, etwa Kaffee- oder Energiesteuer.
- Ländersteuern stehen den Ländern zu, etwa Erbschaft- oder Grunderwerbsteuer.
- Gemeindesteuern stehen Gemeinden zu, etwa Gewerbe- oder Hundesteuer. An der Gewerbesteuer sind Bund und Länder über eine Umlage beteiligt, also über einen weitergeleiteten Teil der Einnahmen.
- Gemeinschaftsteuern werden nach Regeln zwischen mehreren Ebenen verteilt. Dazu zählen insbesondere Einkommen-, Körperschaft- und Umsatzsteuer.
Steuerfälle sicher einordnen
Mit vier Fragen kannst du viele Steuerfälle untersuchen:
- Welcher gesetzlich bestimmte Gegenstand oder Vorgang wird besteuert?
- Wer schuldet die Steuer, und wer führt sie ab?
- Wer trägt die wirtschaftliche Belastung?
- Welcher Zweck oder welche Wirkung steht im Fall im Mittelpunkt?
Beim gewöhnlichen Kauf eines gedruckten Schulbuches im Buchhandel wird Umsatzsteuer als Teil des Endpreises bezahlt. Das Unternehmen führt sie ab, die Kundschaft trägt sie wirtschaftlich. Die Steuer ist deshalb indirekt. Ihre Einnahmen dienen dem Staat. Für solche Bücher gilt der ermäßigte Satz von 7 % statt des Regelsatzes von 19 % (Stand: September 2026).
Steuersätze, Freibeträge und einzelne Verfahrensregeln können sich ändern. Für das Verständnis eines Falls solltest du deshalb zwischen dem stabilen Mechanismus und einer zeitabhängigen Zahl unterscheiden. Diese Lernseite ersetzt keine Beratung für einen persönlichen Steuerfall.
Karteikasten
Überlege zuerst selbst und drehe die Karte anschließend zum Prüfen um.
Alles auf einen Blick
- Steuern
- Merkmale
- gesetzlich vorgeschriebene Geldleistung
- keine konkrete Gegenleistung
- Arten
- direkte Steuer
- indirekte Steuer
- Einkommensteuer
- Grundfreibetrag
- progressiver Tarif
- Lohnsteuer als Erhebungsform
- Zwecke
- Einnahmen finanzieren
- Verhalten lenken
- Einkommen umverteilen
- Staatsebenen
- Bund
- Länder
- Gemeinden
- Gemeinschaftsteuern
- Merkmale
Abschluss-Check
Du kannst einen Steuerfall nun systematisch prüfen: Bestimme zuerst Gegenstand, Schuldner und Träger. Unterscheide anschließend die Steuerart und untersuche, ob Einnahmen, Lenkung oder Umverteilung im Mittelpunkt stehen.