 Mit Google fortfahren
Inventur einfach erklärt: Ablauf, Arten und Inventar
Bei einer Inventur ermittelt ein Unternehmen seine tatsächlichen Vermögensgegenstände und Schulden nach Menge und Wert. Das schriftliche Ergebnis heißt Inventar. Auf dieser Seite lernst du, beide Begriffe zu unterscheiden, geeignete Aufnahmeverfahren auszuwählen und aus Inventurdaten ein Inventar zu erstellen.
Hake ab, was du schon kannst — und komm am Ende hierher zurück!
Inventur, Inventar und Bilanz unterscheiden
Die drei Begriffe beschreiben verschiedene Schritte. Zum Vermögen gehören wirtschaftliche Werte des Unternehmens, etwa Waren, Maschinen und Bankguthaben. Schulden sind Verpflichtungen gegenüber anderen, etwa ein zurückzuzahlender Bankkredit.
Alle Zahlenbeispiele und Übungsfälle in diesem Artikel sind fiktiv und vereinfacht.
Inventur
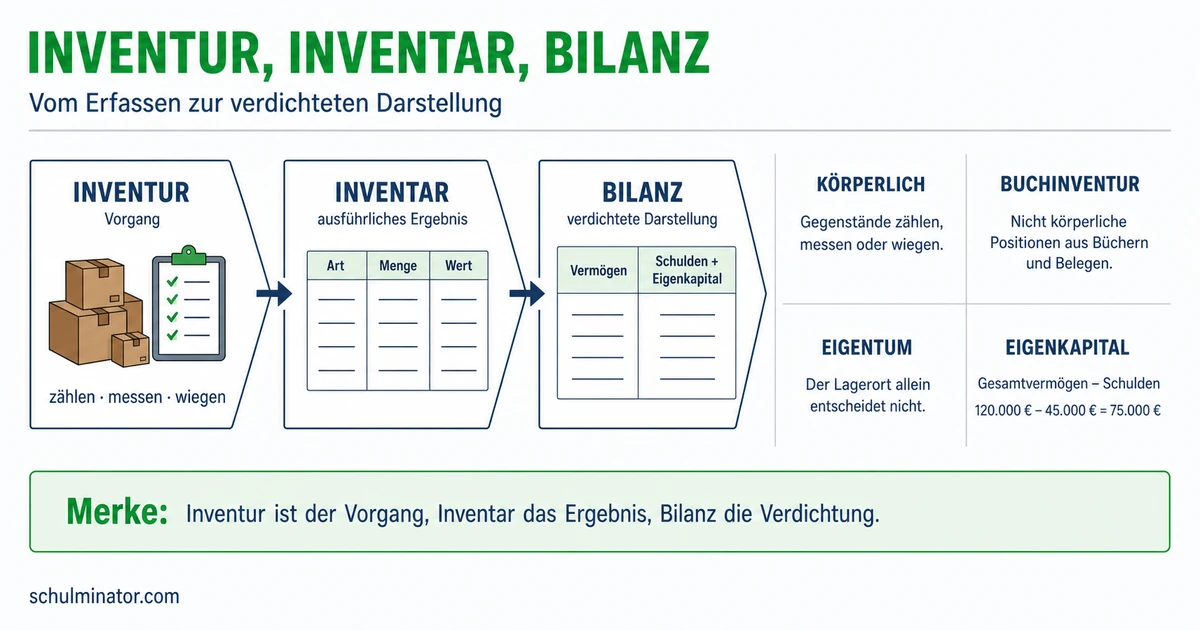
Die Inventur ist der Vorgang, bei dem ein Unternehmen seine Vermögensgegenstände und Schulden zu einem bestimmten Zeitpunkt mengen- und wertmäßig erfasst.
Inventar
Das Inventar ist das ausführliche Bestandsverzeichnis, das bei der Inventur entsteht. Es enthält Art, Menge und Wert der einzelnen Positionen.
Die Bilanz fasst gleichartige Werte des Inventars zu Sammelposten zusammen. Sie enthält keine ausführlichen Mengenlisten. Vermögenswerte stehen auf der Aktivseite; Schulden und Eigenkapital auf der Passivseite. In der üblichen Darstellung sind das die linke und die rechte Seite der Bilanz. Das Eigenkapital bezeichnet hier den Wert des Vermögens, der nach Abzug der Schulden verbleibt.
Ein Unternehmen erfasst Äpfel im Wert von 500 Euro, Birnen im Wert von 10 Euro und Bananen im Wert von 1.200 Euro. Im Inventar können die einzelnen Bestände erscheinen. In der Bilanz werden sie zum Sammelposten Vorräte: 1.710 Euro verdichtet.
Inventur ist die Tätigkeit, Inventar das Ergebnis und Bilanz die verdichtete Gegenüberstellung der Werte.
Bestände körperlich oder mithilfe von Belegen erfassen
Welches Aufnahmeverfahren passt, hängt von der Art der Position ab.
Körperliche Inventur
Greifbare Vermögensgegenstände werden gezählt, gemessen oder gewogen. Dazu gehören beispielsweise Waren, Rohstoffe, Maschinen und Fahrzeuge. Ist eine genaue Aufnahme unmöglich oder wirtschaftlich unzumutbar, kann bei geeigneten Beständen wie einem Sandvorrat geschätzt und anschließend bewertet werden.
Buchinventur
Nicht körperliche Positionen werden aus Büchern und Belegen ermittelt. Kontoauszüge und andere Buchführungsunterlagen zeigen beispielsweise Bankguthaben, Forderungen, Verbindlichkeiten und aufgenommene Kredite. Forderungen sind Ansprüche auf eine Leistung, hier etwa auf die Zahlung einer Kundenrechnung. Verbindlichkeiten sind Verpflichtungen, hier etwa zur Zahlung einer Lieferantenrechnung.
Im Lager werden 240 Kartons gezählt. Das ist eine körperliche Inventur. Ein Bankguthaben von 18.000 Euro wird dagegen anhand des Kontoauszugs festgestellt. Das ist eine Buchinventur.
Bei Waren zählt nicht nur ihr Lagerort. Entscheidend ist auch, wem die Ware wirtschaftlich zuzurechnen ist. In der Regel ist das der Eigentümer. Ware in einem fremden Lager kann deshalb weiterhin zum eigenen Vermögen gehören. Kommissionsware verkauft ein Händler für Rechnung eines anderen Unternehmens; solche fremde Ware wird grundsätzlich beim Auftraggeber erfasst. Der Lagerort allein entscheidet also nicht.
Wähle in jeder Lücke die passende Form und prüfe anschließend deine Antworten.
Waren werden bei der meist gezählt, gemessen oder gewogen. Forderungen und Bankguthaben werden bei der anhand von Unterlagen erfasst. Die Bestandsaufnahme heißt ; ihr schriftliches Ergebnis heißt .
Zeitpunkt und Umfang der Inventur festlegen
Für Kaufleute in Deutschland gilt grundsätzlich: Sie müssen zu Beginn ihres Handelsgewerbes und zum Ende jedes Geschäftsjahres ein Inventar aufstellen. Für bestimmte kleine Einzelkaufleute gibt es gesetzliche Befreiungen. Der Bilanzstichtag ist der Tag, auf den sich die Bilanz bezieht, meist das Geschäftsjahresende. Häufig ist das der 31. Dezember. Die Inventurformen regeln entweder den Zeitpunkt der Aufnahme oder den Umfang der Bestandsermittlung.
Stichtagsinventur
Die Bestände werden am Bilanzstichtag körperlich oder buchmäßig aufgenommen.
Zeitnahe Stichtagsinventur
Die Aufnahme erfolgt zeitnah, in der Regel innerhalb von zehn Tagen vor oder zehn Tagen nach dem Stichtag. Veränderungen zwischen Aufnahmetag und Stichtag müssen berücksichtigt werden.
Permanente Inventur
Bei der permanenten Inventur werden die Bestände laufend fortgeschrieben, also um Zugänge erhöht und um Abgänge vermindert. In der Lagerbuchführung werden alle Bestände und Bewegungen einzeln nach Tag, Art und Menge mit Belegen dokumentiert. Jeder so geführte Vorratsbestand wird mindestens einmal im Geschäftsjahr körperlich aufgenommen und mit dem Buchbestand verglichen. Festgestellte Differenzen werden geklärt und die Aufzeichnungen berichtigt. Die Aufnahme wird protokolliert; die Zählungen können über das Jahr verteilt werden.
Vor- oder nachverlegte Inventur
Die körperliche Aufnahme kann innerhalb der letzten drei Monate vor oder der ersten zwei Monate nach dem Geschäftsjahresende stattfinden. Der Bestand wird für den Aufnahmetag nach Art, Menge und Wert in einem besonderen Inventar erfasst. Sein Gesamtwert muss anschließend ordnungsgemäß auf den Bilanzstichtag bezogen werden: Fortschreibung berücksichtigt die Veränderungen bis zum späteren Stichtag; Rückrechnung rechnet Veränderungen nach dem Stichtag rückwärts heraus.
Permanente und verlegte Inventur sind nicht für jeden Vorratsbestand zulässig. Steuerlich ausgeschlossen sind insbesondere für den Betrieb besonders wertvolle Güter. Auch erhebliche unkontrollierbare Verluste, etwa durch Verderb, schließen diese Verfahren aus, sofern sie nicht anhand von Erfahrungswerten annähernd zutreffend berücksichtigt werden können.
Stichprobeninventur
Die bisherigen Formen regeln vor allem, wann Bestände aufgenommen werden. Die Stichprobeninventur verändert dagegen den Umfang der Aufnahme: Der Gesamtbestand wird aus repräsentativen Stichproben ermittelt. Dafür sind anerkannte mathematisch-statistische Verfahren nötig, deren Aussagewert einer vollständigen körperlichen Inventur entsprechen muss. Eine beliebig ausgewählte kleine Warenmenge genügt dafür nicht.
Eine Aufnahme außerhalb des Stichtags bedeutet nicht, dass Veränderungen ignoriert werden dürfen. Das Unternehmen muss den Bestand am Bilanzstichtag zuverlässig bestimmen und die nötigen Berechnungen dokumentieren.
Aus Inventurdaten ein Inventar erstellen
Zum Anlagevermögen gehören Werte, die dem Betrieb dauerhaft dienen, etwa seine genutzten Maschinen. Das Umlaufvermögen umfasst insbesondere Vorräte zum Verbrauch oder Verkauf, Kundenforderungen und Zahlungsmittel. Die Nutzung entscheidet: Ein Lieferwagen im Einsatz gehört zum Anlagevermögen; ein zum Verkauf bestimmtes Fahrzeug beim Autohändler gehört zu den Vorräten.
Ein Inventar wird üblicherweise in drei Hauptbereiche gegliedert:
- Anlagevermögen, zum Beispiel Grundstücke, Maschinen und Fahrzeuge - Umlaufvermögen, zum Beispiel Vorräte, Forderungen, Bankguthaben und Kasse
- langfristige Schulden, zum Beispiel ein erst in mehreren Jahren fälliges Darlehen - kurzfristige Schulden, zum Beispiel bald fällige Verbindlichkeiten gegenüber Lieferanten
- Vermögen
- Schulden
- Eigenkapital oder Reinvermögen
Das Eigenkapital ist die Differenz zwischen Gesamtvermögen und Schulden:
$$\text{Eigenkapital} = \text{Gesamtvermögen} - \text{Schulden}$$
Ein fiktives Unternehmen hat folgende bereits ermittelte Werte. Maschinen und Fahrzeuge nutzt es selbst. Die Tabelle fasst die Werte für unsere Rechnung zusammen; ein vollständiges Inventar enthält die Einzelpositionen mit ihren Mengen beziehungsweise Beträgen.
| Bereich | Position | Wert |
|---|---|---|
| Anlagevermögen | Maschinen | 60.000 Euro |
| Anlagevermögen | Fahrzeuge | 20.000 Euro |
| Umlaufvermögen | Vorräte | 15.000 Euro |
| Umlaufvermögen | Forderungen | 10.000 Euro |
| Umlaufvermögen | Bankguthaben | 12.000 Euro |
| Umlaufvermögen | Kasse | 3.000 Euro |
| Schulden | Darlehen | 30.000 Euro |
| Schulden | Lieferantenverbindlichkeiten | 15.000 Euro |
Schritt 1: Vermögen addieren.
60.000 Euro + 20.000 Euro + 15.000 Euro + 10.000 Euro + 12.000 Euro + 3.000 Euro = 120.000 Euro
Schritt 2: Schulden addieren.
30.000 Euro + 15.000 Euro = 45.000 Euro
Schritt 3: Eigenkapital berechnen.
120.000 Euro − 45.000 Euro = 75.000 Euro
Das Unternehmen besitzt nach Abzug seiner Schulden ein Reinvermögen von 75.000 Euro. Dieser Betrag ist kein zusätzlicher Geldbestand: Er steckt bereits in den aufgeführten Vermögenswerten.
Abweichungen erkennen und die Inventur kontrollieren
Die Inventur erfüllt nicht nur eine Dokumentationspflicht. Bei ihr vergleichst du den tatsächlich festgestellten Istbestand mit dem rechnerischen Sollbestand der Bücher.
Eine Abweichung kann verschiedene Ursachen haben:
- Schwund, also Mengenverluste, oder Verderb,
- Diebstahl,
- falsches Zählen, Messen oder Wiegen,
- nicht oder fehlerhaft gebuchte Zu- und Abgänge,
- falsche Zuordnung fremder oder unterwegs befindlicher Ware.
Eine Abweichung zeigt zunächst nur, dass geprüft werden muss. Sie beweist nicht automatisch Diebstahl.
Ein verlässlicher Arbeitsablauf
- Aufnahmebereiche und Verantwortlichkeiten festlegen.
- Bestände zählen, messen, wiegen oder aus Belegen übernehmen.
- Art, Menge und Wert nachvollziehbar dokumentieren.
- Istbestand und Sollbestand vergleichen.
- Abweichungen prüfen und berichtigen.
- Vermögen und Schulden ordnen und das Eigenkapital berechnen.
- Gleichartige Werte für die Bilanz zusammenfassen.
Eine sorgfältige Inventur beantwortet drei Fragen: Was ist vorhanden? Wie viel ist vorhanden? Welchen Wert hat der Bestand?
Karteikasten
Überlege zuerst selbst und drehe die Karte anschließend zum Prüfen um.
Alles auf einen Blick
- Inventur
- Gegenstand
- Vermögensgegenstände und Schulden
- Mengen und Werte
- Aufnahmeverfahren
- körperlich: zählen, messen, wiegen
- buchmäßig: Bücher und Belege
- Zeitpunkt
- Stichtag, zeitnah oder verlegt
- permanente Bestandsführung
- Umfang
- vollständige Aufnahme
- anerkannte Stichprobe
- Ergebnis
- Inventar mit Einzelpositionen
- Eigenkapital als Vermögen minus Schulden
- Weiterverarbeitung
- Verdichtung zur Bilanz
- Vergleich von Soll- und Istbestand
- Gegenstand