 Mit Google fortfahren
Buchungssatz bilden: Soll und Haben sicher zuordnen
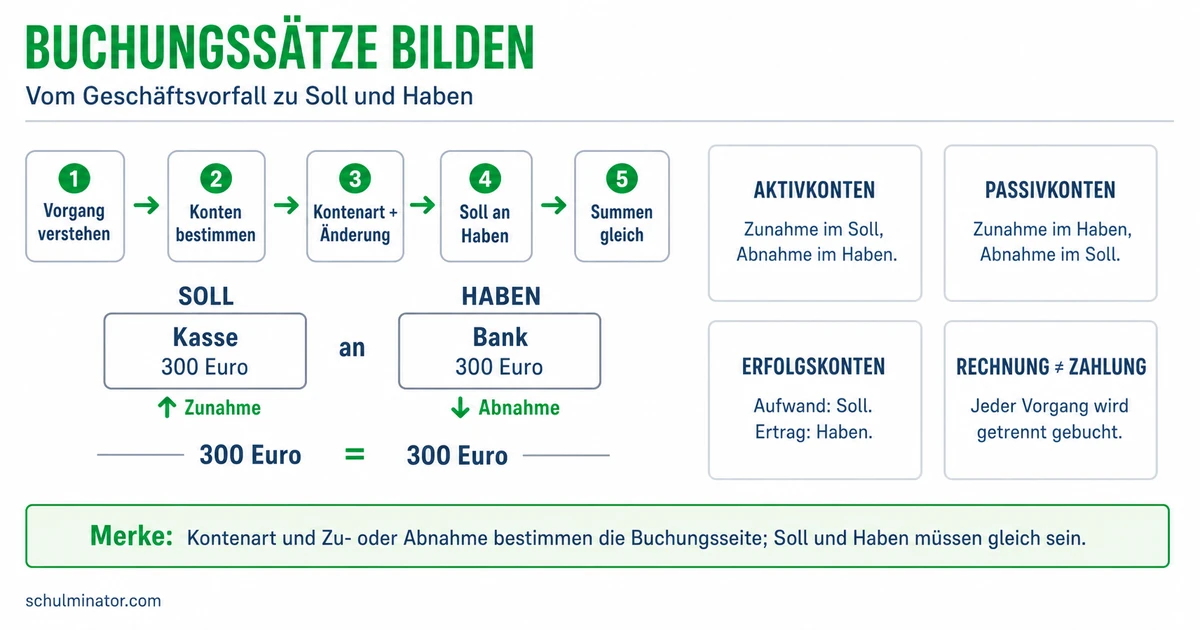
Ein Buchungssatz übersetzt einen Geschäftsvorfall in die Sprache der doppelten Buchführung. Er nennt die betroffenen Konten, ihre Buchungsseiten und den Betrag. Die Grundform lautet: Soll an Haben.
Ein Geschäftsvorfall ist ein wirtschaftlicher Vorgang, den ein Unternehmen in seiner Buchführung erfasst, etwa einen Kauf oder eine Zahlung. Ein Konto sammelt die Buchungen zu einer bestimmten Position, zum Beispiel Bargeld in der Kasse. In der doppelten Buchführung betrifft ein Buchungssatz mindestens zwei Konten.
Auf dieser Seite lernst du, Konten einzuordnen, Zu- und Abnahmen richtig zu buchen und dein Ergebnis zu kontrollieren. Alle Beispiele und Aufgaben sind fiktiv. Wir buchen aus Sicht des Unternehmens. Die Bankkonten weisen Guthaben auf; Preisnachlässe und zusätzliche Gebühren bleiben außer Betracht. Umsatzsteuer berücksichtigen wir nur im ausdrücklich gekennzeichneten Vorsteuerbeispiel.
Hake ab, was du schon kannst — und komm am Ende hierher zurück!
Was bedeuten Soll und Haben?
Soll bezeichnet die linke Seite eines Kontos, Haben die rechte. Die Wörter bedeuten hier weder „gut“ und „schlecht“ noch „Guthaben“ und „Schulden“.
Buchungssatz
Ein Buchungssatz stellt einen Geschäftsvorfall in der Reihenfolge Sollkonto an Habenkonto: Betrag dar. Bei mehreren Konten stehen alle Sollkonten vor „an“ und alle Habenkonten danach.
Soll steht links, Haben steht rechts. Welche Seite richtig ist, hängt von der Kontenart und der Veränderung ab.
Wie reagieren die vier Kontenarten?
Bevor du Soll oder Haben bestimmst, ordnest du jedes betroffene Konto einer Kontenart zu.
Bestandskonten
Bestandskonten erfassen Vermögen sowie Eigenkapital und Schulden. Aktivkonten zeigen Vermögen, zum Beispiel Kasse, Bankguthaben, Maschinen oder Forderungen. Passivkonten erfassen Eigenkapital und Schulden, zum Beispiel aufgenommene Darlehen oder Verbindlichkeiten. Eigenkapital ist der rechnerische Unterschied zwischen Vermögen und Schulden.
Eine Forderung bedeutet hier: Jemand schuldet dem Unternehmen Geld. Eine Verbindlichkeit bedeutet umgekehrt: Das Unternehmen schuldet jemandem Geld. Die Abkürzung LuL steht für Lieferungen und Leistungen.
Erfolgskonten
Erfolgskonten erfassen Aufwendungen und Erträge. Ein Aufwand, zum Beispiel die Miete für Geschäftsräume, mindert den Gewinn beziehungsweise erhöht den Verlust. Ein Ertrag, zum Beispiel ein Zinsertrag, erhöht den Gewinn beziehungsweise mindert den Verlust.
| Kontenart | Zunahme | Abnahme |
|---|---|---|
| Aktivkonto | Soll | Haben |
| Passivkonto | Haben | Soll |
| Aufwandskonto | Soll | Haben |
| Ertragskonto | Haben | Soll |
Aktiv- und Aufwandskonten nehmen also im Soll zu. Passiv- und Ertragskonten nehmen im Haben zu. Bei einer Abnahme gilt jeweils die andere Seite. Bei Erfolgskonten meint eine Abnahme die Minderung eines bereits erfassten Aufwands oder Ertrags, etwa durch eine Korrektur. Die Tabelle beschreibt laufende Buchungen; Abschlussbuchungen betrachten wir hier nicht.
Eine Zahlung ist nicht automatisch Aufwand oder Ertrag: Wenn du Geld vom Bankkonto in die Kasse legst, verschiebst du nur Vermögen.
Du hebst 300 € vom Bankkonto ab und legst das Geld in die Kasse.
- Kasse: Aktivkonto, Zunahme → Soll
- Bank: Aktivkonto, Abnahme → Haben
Der Buchungssatz lautet:
Kasse 300 € an Bank 300 €
Wie buchst du Aufwand und Ertrag?
Das Unternehmen zahlt die Miete für den laufenden Monat von 600 € sofort per Bank. Die Miete wurde noch nicht als Verbindlichkeit erfasst.
- Mietaufwand: Aufwandskonto, der Aufwand steigt → Soll.
- Bank: Aktivkonto, das Guthaben sinkt → Haben.
Mietaufwand 600 € an Bank 600 €
Anders ist es bei 60 € neu gutgeschriebenen Bankzinsen, die bisher noch nicht als Forderung erfasst wurden:
- Bank: Aktivkonto, das Guthaben steigt → Soll.
- Zinserträge: Ertragskonto, der Ertrag steigt → Haben.
Bank 60 € an Zinserträge 60 €
Wie bildest du einen Buchungssatz Schritt für Schritt?
Arbeite nicht sofort mit Kontonummern. Verstehe zuerst den wirtschaftlichen Vorgang.
- Kläre, was tatsächlich passiert.
- Bestimme die betroffenen Konten.
- Ordne jedem Konto seine Kontenart zu.
- Entscheide, ob das Konto zu- oder abnimmt.
- Leite daraus Soll oder Haben ab.
- Schreibe die Sollkonten vor und die Habenkonten nach „an“.
- Prüfe: Sollsumme = Habensumme.
Ein Unternehmen kauft einen Büroschreibtisch für 1.200 € und bezahlt über das Bankkonto. Die Umsatzsteuer bleibt in diesem Beispiel unberücksichtigt.
- Betroffen sind Betriebsausstattung und Bank.
- Beide sind Aktivkonten.
- Die Betriebsausstattung nimmt zu: Buchung im Soll.
- Das Bankguthaben nimmt ab: Buchung im Haben.
Der Buchungssatz lautet:
Betriebsausstattung 1.200 € an Bank 1.200 €
Die Soll- und Habensumme beträgt jeweils 1.200 €. Der Satz ist ausgeglichen.
Warum musst du Rechnung und Zahlung unterscheiden?
Eine Rechnung und ihre spätere Zahlung sind zwei verschiedene Geschäftsvorfälle. Entscheidend ist, ob sofort bezahlt wird oder zunächst eine Forderung beziehungsweise Verbindlichkeit entsteht.
Eine Maschine wird für 20.000 € geliefert. Vergleiche zwei Zahlungsvarianten. In der zweiten Variante folgen Kauf und spätere Zahlung aufeinander.
Sofortige Zahlung per Bank:
- Maschinen nehmen als Aktivkonto im Soll zu.
- Bank nimmt als Aktivkonto im Haben ab.
Maschinen 20.000 € an Bank 20.000 €
Kauf auf Ziel: „Auf Ziel“ bedeutet, dass noch nicht bezahlt wird.
- Maschinen nehmen im Soll zu.
- Verbindlichkeiten nehmen als Passivkonto im Haben zu.
Maschinen 20.000 € an Verbindlichkeiten aus LuL 20.000 €
Spätere Zahlung der Verbindlichkeit:
- Verbindlichkeiten nehmen als Passivkonto im Soll ab.
- Bank nimmt als Aktivkonto im Haben ab.
Verbindlichkeiten aus LuL 20.000 € an Bank 20.000 €
Frage bei diesen Käufen: Wird die Lieferung auf Rechnung erfasst oder eine bereits erfasste Schuld bezahlt? Dadurch vermeidest du die Verwechslung von Bank, Forderungen und Verbindlichkeiten.
Wann ist ein Buchungssatz zusammengesetzt?
Ein einfacher Buchungssatz enthält genau ein Sollkonto und ein Habenkonto. Ein zusammengesetzter Buchungssatz enthält auf mindestens einer Seite mehrere Konten.
Unabhängig von der Anzahl gilt immer:
Summe der Sollbeträge = Summe der Habenbeträge
Ein Büroschreibtisch wird für netto 1.200 €, also ohne Umsatzsteuer, geliefert. Auf der ordnungsgemäßen Rechnung stehen zusätzlich 19 % Umsatzsteuer. Das Unternehmen darf diese Steuer vollständig als Vorsteuer abziehen und bezahlt den Gesamtbetrag bar.
Vorsteuer ist hier die dem Unternehmen beim Einkauf berechnete Umsatzsteuer. Bei zulässigem Vorsteuerabzug wird sie getrennt vom Anschaffungswert gebucht. Das Vorsteuerkonto erfasst einen Anspruch gegenüber dem Finanzamt und wird wie ein Aktivkonto bebucht. Brutto bedeutet: einschließlich Umsatzsteuer.
19 % bedeutet 19 von 100. Deshalb multiplizierst du den Nettobetrag mit 0,19. Die Vorsteuer beträgt:
$$1.200\,€ \cdot 0{,}19 = 228\,€$$
Der zu zahlende Gesamtbetrag beträgt:
$$1.200\,€ + 228\,€ = 1.428\,€$$
- Betriebsausstattung: Zunahme im Soll, 1.200 €
- Vorsteuer: Zunahme im Soll, 228 €
- Kasse: Abnahme im Haben, 1.428 €
Der zusammengesetzte Buchungssatz lautet:
Betriebsausstattung 1.200 € Vorsteuer 228 € an Kasse 1.428 €
Kontrolle: Sollsumme 1.428 €, Habensumme 1.428 €.
Welche Fehler solltest du vermeiden?
Beim Kontieren legst du die Konten und Buchungsseiten fest. Prüfe jeden Satz mit diesen Fragen:
- Hast du Rechnung und Zahlung unterschieden?
- Passen die gewählten Konten wirklich zum Vorgang?
- Hast du die Kontenarten richtig bestimmt?
- Hast du Zu- und Abnahme getrennt geprüft?
- Stehen alle Sollkonten vor „an“?
- Sind Umsatzsteuer oder Vorsteuer zu berücksichtigen, wenn der Vorgang sie ausdrücklich enthält?
- Stimmen Soll- und Habensumme überein?
Gleiche Summen sind notwendig, beweisen aber noch keine richtige Buchung. Bank an Kasse wäre für die Barabhebung falsch, obwohl beide Beträge gleich sein könnten: Bei der Abhebung wächst die Kasse, nicht das Bankguthaben.
Kontonummern hängen vom verwendeten Kontenplan ab, also dem Verzeichnis der im Unternehmen verwendeten Konten. Ergänze sie deshalb erst, nachdem der Vorgang und die Konten fachlich geklärt sind.
Karteikasten
Überlege zuerst selbst und drehe die Karte anschließend zum Prüfen um.
Alles auf einen Blick
- Buchungssatz
- Geschäftsvorfall zuerst verstehen
- Betroffene Konten bestimmen
- Kontenart zuordnen
- Zu- oder Abnahme feststellen
- Sollkonten vor „an“ notieren
- Habenkonten nach „an“ notieren
- Soll- und Habensumme vergleichen
Abschluss-Check
Wenn du unsicher bist, springe nicht direkt zu Soll und Haben. Gehe wieder vom realen Vorgang aus: Konten bestimmen, Kontenart erkennen, Veränderung prüfen, Buchungsseite ableiten und Summen vergleichen.