 Mit Google fortfahren
Teilkostenrechnung: Deckungsbeitrag & Break-even
Wie viel trägt ein Verkauf zur Kostendeckung bei? Die Teilkostenrechnung verrechnet für kurzfristige Entscheidungen meist nur die variablen Kosten mit einem Produkt. So erkennst du am Deckungsbeitrag, wie viel ein Verkauf zur Deckung der Fixkosten und danach zum Gewinn beiträgt. Ein positiver Deckungsbeitrag allein bedeutet jedoch noch keinen Gewinn.
Hake ab, was du schon kannst — und komm am Ende hierher zurück!
Zuerst fixe und variable Kosten trennen
Die Beispiele und Übungsbetriebe in diesem Artikel sind fiktiv und vereinfacht.
Ändern sich Kosten mit der hergestellten oder verkauften Menge? Diese Frage steht am Anfang jeder Teilkostenrechnung.
Fixkosten
Fixkosten bleiben im betrachteten Zeitraum und Kapazitätsbereich unabhängig von der Produktionsmenge gleich. Beispiele sind Miete, Versicherungen oder lineare Abschreibungen.
Variable Kosten
Variable Kosten verändern sich mit der Menge. Beispiele sind Rohstoffe, Waren, mengenabhängige Transportkosten oder der Energieverbrauch einer Maschine während der Produktion.
Wir betrachten ein Produkt in einer Periode, etwa einem Tag oder Monat. Im linearen Modell bleiben die variablen Kosten je Stück konstant; die gesamten variablen Kosten wachsen proportional zur Menge. Es gelten:
- $K_f$: gesamte Fixkosten der Periode
- $k_v$: variable Kosten je Stück
- $x$: hergestellte und verkaufte Menge
- $K_v = k_v · x$: gesamte variable Kosten
- $K = K_f + K_v$: Gesamtkosten
Eine Pizzeria zahlt täglich 60 € Miete und 20 € für das Heizen des Ofens. Im vorgegebenen Modell zählen beide Beträge zu den Fixkosten: zusammen 80 €. Heizkosten können in der Praxis auch mengenabhängige Anteile haben. Zutaten im Wert von 2 € je Pizza sind variable Stückkosten.
Bei 50 Pizzen betragen die gesamten variablen Kosten $2 € · 50 = 100 €$. Die Gesamtkosten liegen damit bei $80 € + 100 € = 180 €$.
Fix oder variabel beschreibt das Verhalten der Kosten bei einer Mengenänderung. Es beschreibt nicht, ob Kosten hoch, niedrig, wichtig oder unwichtig sind.
Mit dem Deckungsbeitrag rechnen
Ziehe vom Verkaufspreis $p$ die variablen Stückkosten ab. Der verbleibende Betrag heißt Deckungsbeitrag; er kann auch null oder negativ sein.
Deckungsbeitrag
Der Stückdeckungsbeitrag ist der Verkaufspreis je Stück abzüglich der variablen Stückkosten:
$$db = p-k_v$$
Der Gesamtdeckungsbeitrag einer Menge ist:
$$DB = db · x = E-K_v$$
Dabei ist $E=p·x$ der gesamte Erlös.
Vom Gesamtdeckungsbeitrag werden anschließend die Fixkosten abgezogen:
$$BE = DB-K_f$$
$BE$ bezeichnet hier das Betriebsergebnis. Ein positiver Wert ist ein Gewinn, ein negativer Wert ein Verlust.
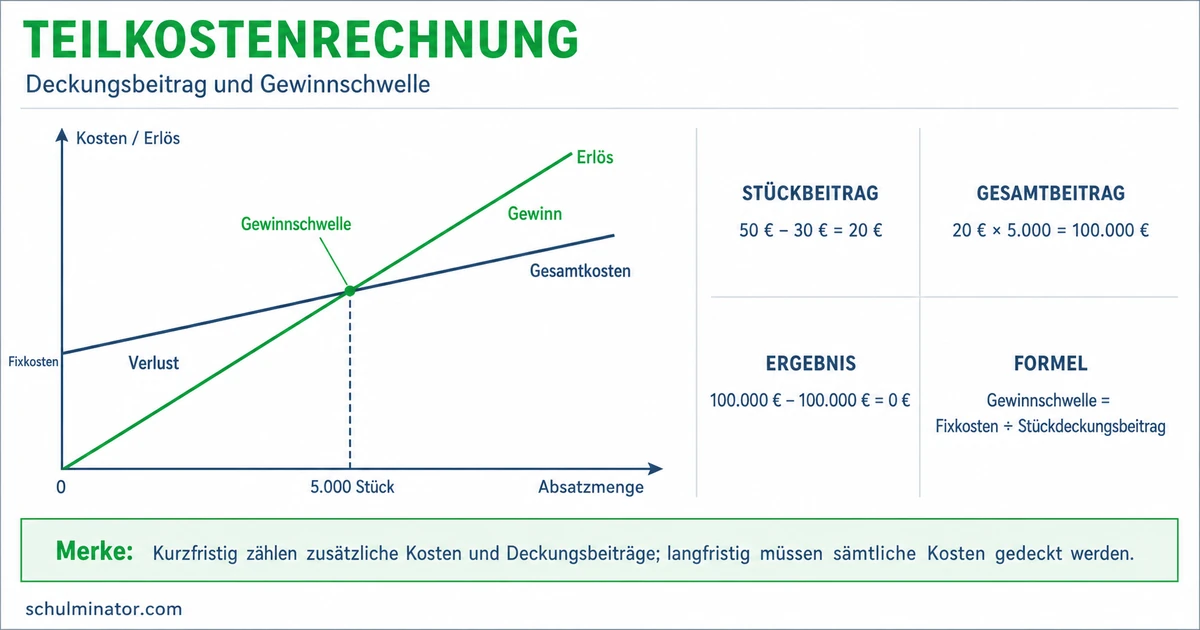
Ein Betrieb verkauft 5.000 Stück zu je 50 €. Die variablen Stückkosten betragen 30 €, die Fixkosten 100.000 €.
- Stückdeckungsbeitrag: $db = 50 €-30 € = 20 €$ je Stück.
- Gesamtdeckungsbeitrag: $DB = 20 € · 5.000 = 100.000 €$.
- Betriebsergebnis: $BE = 100.000 €-100.000 € = 0 €$.
Die Verkäufe decken genau die variablen Kosten und die Fixkosten. Es entsteht weder Gewinn noch Verlust.
Ein zusätzlicher Verkauf mit positivem Stückdeckungsbeitrag verbessert das Ergebnis, wenn Fixkosten und übrige Verkäufe unverändert bleiben. Gewinn entsteht aber erst, wenn die Summe aller Deckungsbeiträge die Fixkosten übersteigt.
Die Gewinnschwelle bestimmen
An der Gewinnschwelle, auch Break-even-Point genannt, sind Erlös und Gesamtkosten gleich. Das Betriebsergebnis beträgt dann null:
$$E=K$$
$$DB=K_f$$
Bei konstantem Preis und konstanten variablen Stückkosten gilt für $db>0$:
$$x_BEP = K_f / (p-k_v) = K_f / db$$
Ist das Ergebnis keine ganze Stückzahl, ist die nächste ganze Stückzahl bereits gewinnbringend. Ist die Gewinnschwelle ganzzahlig, entsteht dort noch kein Gewinn, sondern erst beim nächsten Stück. Die berechnete Menge muss innerhalb der verfügbaren Kapazität liegen.
Gegeben sind $K_f=100.000 €$, $p=50 €$ und $k_v=30 €$.
Der Stückdeckungsbeitrag beträgt $20 €$. Deshalb gilt:
$$x_BEP = 100.000 € / 20 € = 5.000 Stück$$
Der Break-even-Umsatz beträgt:
$$U_BEP = 5.000 · 50 € = 250.000 €$$
Bei 5.000 Stück sind Erlös und Gesamtkosten jeweils 250.000 €. Erst ab 5.001 Stück entsteht Gewinn.
Den Break-even-Point grafisch erkennen
In einem Koordinatensystem steht die Menge auf der waagerechten Achse und der Geldbetrag auf der senkrechten Achse. Die Erlösgerade beginnt bei null. Die Gesamtkostengerade beginnt bei den Fixkosten. Ihr Schnittpunkt ist der Break-even-Point.
| Menge | Erlös | Gesamtkosten |
|---|---|---|
| 0 Stück | 0 € | 100.000 € |
| 5.000 Stück | 250.000 € | 250.000 € |
| 7.500 Stück | 375.000 € | 325.000 € |
Unterhalb von 5.000 Stück liegt die Kostenlinie über der Erlöslinie: Es entsteht Verlust. Oberhalb davon liegt die Erlöslinie höher: Es entsteht Gewinn.
Preisgrenzen und Zusatzaufträge beurteilen
Die kurzfristige Preisuntergrenze entspricht bei freier Kapazität und unveränderten Fixkosten im einfachen Modell den variablen Stückkosten. Bei $p=k_v$ ist der Stückdeckungsbeitrag null. Die Fixkosten bleiben dann vollständig ungedeckt.
Die langfristige Preisuntergrenze muss zusätzlich die Fixkosten abdecken. In einem einfachen Einproduktfall bei geplanter Menge $x>0$ entsprechen die Vollkosten je Stück:
$$k_v + K_f/x$$
Die langfristige Preisuntergrenze hängt deshalb auch von der zugrunde gelegten Menge ab.
Eine Pizzeria erhält einen Zusatzauftrag über fünf Pizzen zu je 2,50 €. Die Zutaten kosten 2 € je Pizza. Es gibt freie Kapazität, und die Fixkosten verändern sich nicht.
Nach Abzug der Zutatenkosten verbleiben $2,50 €-2 €=0,50 €$ je Pizza, insgesamt $5·0,50 €=2,50 €$. Ob weitere variable Kosten anfallen, ist nicht angegeben.
Wenn dies sämtliche zusätzlichen Kosten sind und keine regulären Verkäufe verdrängt werden, verbessert der Auftrag das Ergebnis um 2,50 € und ist kurzfristig vorteilhaft. Der Preis wäre aber keine tragfähige allgemeine Dauerlösung, wenn damit die Fixkosten nicht gedeckt werden.
Ein positiver Deckungsbeitrag führt nicht automatisch zur Annahme eines Zusatzauftrags. Prüfe außerdem:
- Gibt es wirklich freie Kapazität?
- Bleiben die Fixkosten unverändert?
- Werden keine profitableren Aufträge verdrängt?
- Entstehen zusätzliche Transport-, Sonder- oder Folgekosten?
- Gefährdet der niedrige Preis spätere reguläre Preise?
Teilkosten- und Vollkostenrechnung vergleichen
Beide Verfahren beantworten unterschiedliche Fragen.
| Merkmal | Teilkostenrechnung | Vollkostenrechnung |
|---|---|---|
| Verrechnete Kosten | meist variable Kosten | fixe und variable Kosten |
| Typische Ergebnisgröße | Deckungsbeitrag | Selbst- oder Vollkosten |
| Hauptzweck | kurzfristige Entscheidungen | langfristige Kostendeckung und Kalkulation |
| Preisgrenze | kurzfristige Preisuntergrenze | langfristige Preisuntergrenze |
| Stärke | zeigt den zusätzlichen Ergebnisbeitrag | zeigt, ob sämtliche Kosten gedeckt werden |
| Grenze | positiver Deckungsbeitrag beweist keinen Gesamtgewinn | Verteilung von Fixkosten kann kurzfristige Entscheidungen verzerren |
Bei der Vollkostenrechnung werden Fixkosten auf die einzelnen Produkteinheiten verteilt. Diese rechnerische Verteilung heißt Fixkostenproportionalisierung. Sinkt die zugrunde gelegte Menge, steigen die Fixkosten je Stück, obwohl der Fixkostenblock gleich bleibt. Ein daraus abgeleiteter höherer Preis kann den Absatz weiter verringern.
Die Pizzeria hat 80 € Fixkosten und 2 € variable Kosten je Pizza.
- Bei 50 Pizzen entfallen $80 €/50=1,60 €$ Fixkosten auf eine Pizza. Die Vollkosten betragen 3,60 € je Pizza.
- Bei nur einer Pizza werden derselben Pizza 80 € Fixkosten zugerechnet. Ihre rechnerischen Vollkosten betragen dann 82 €.
Für einen kurzfristigen Zusatzauftrag bei freier Kapazität sind die zusätzlich entstehenden Kosten entscheidend; im vereinfachten Kostenmodell sind das 2 € je Pizza. Für einen dauerhaften Preis müssen dagegen auch die Fixkosten gedeckt werden.
Nutze die Teilkostenrechnung für klar begrenzte kurzfristige Entscheidungen und die Vollkostenrechnung für die langfristige Kostendeckung. Eine sichere Beurteilung verbindet beide Blickwinkel.
Karteikasten
Überlege zuerst selbst und drehe die Karte anschließend zum Prüfen um.
Alles auf einen Blick
- Teilkostenrechnung
- Kosten trennen: fixe und variable Kosten
- Beitrag berechnen: $db=p-k_v$ und $DB=db·x$
- Ergebnis bestimmen: $BE=DB-K_f$
- Gewinnschwelle finden: $x_BEP=K_f/db$ für $db>0$
- Preis prüfen: kurzfristig variable, langfristig sämtliche Kosten
- Entscheidung absichern: Kapazität und Folgewirkungen beachten
Abschluss-Check
Nutze für die folgenden Fragen diesen Fall:
Ein Betrieb verkauft ein Bauteil für 8 €. Die variablen Stückkosten betragen 3 €, die Fixkosten der Periode 300 €. Geplant ist ein Absatz von 100 Stück.
Prüfe bei jeder Entscheidung: Reicht der Deckungsbeitrag zur Fixkostendeckung, und gelten die angenommenen Kosten- und Kapazitätsbedingungen?